 Reviews

Rond deze tijd van het jaar krijg ik steeds vaker de vraag of het slim is om met kopen te wachten tot januari. Dit jaar is dat een terechte vraag, want per 1 januari 2027 veranderen er een aantal dingen die voor kopers echt verschil kunnen maken. Ook verkopers doen er goed aan om op te letten, al staan zij er meestal minder bij stil.
Wil je een huis kopen in 2027, dan lees je hieronder wat er verandert en wat dat in de praktijk betekent. Ik maak daarbij onderscheid tussen wat al vaststaat en wat nog een voorstel is, omdat plannen van Prinsjesdag nogal eens worden gebracht alsof ze al wet zijn. Ik ben makelaar en geen hypotheek- of belastingadviseur. Voor je eigen situatie heb je dus altijd een financieel adviseur of de notaris nodig. Wat ik wel kan doen, is uitleggen wat deze veranderingen betekenen voor kopen en verkopen hier in Haarlem en Heemstede.
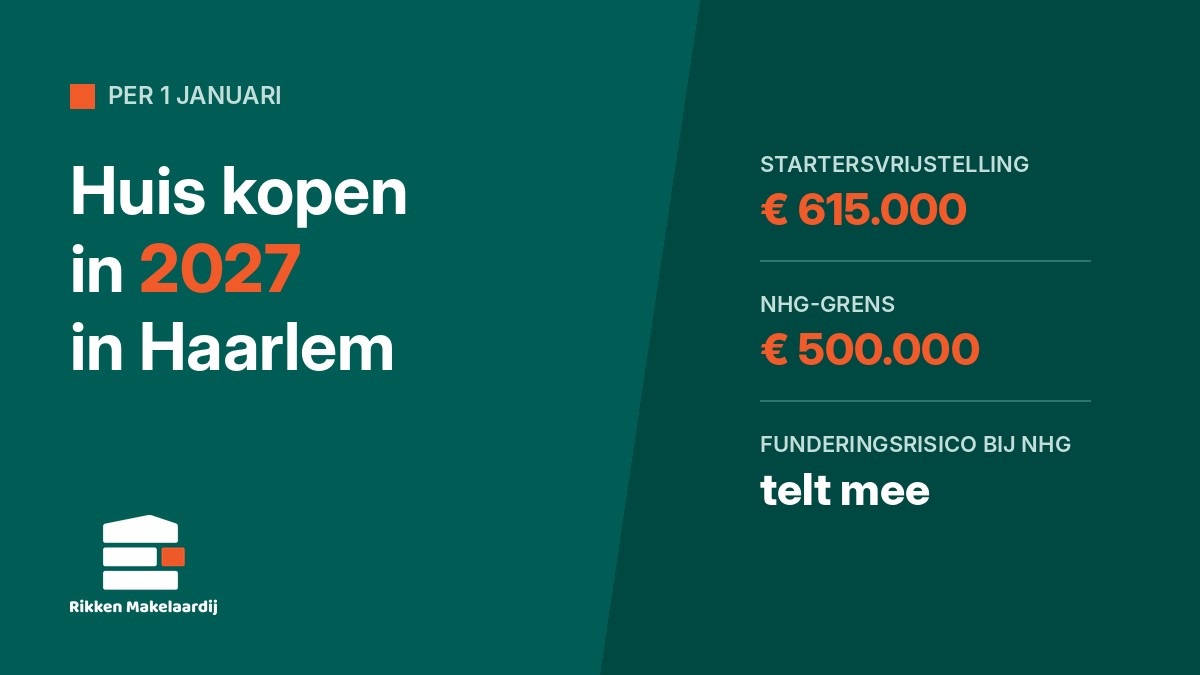
De startersvrijstelling gaat naar € 615.000,-
Ben je 18 jaar of ouder maar nog geen 35 en koop je voor het eerst een woning om zelf in te wonen? Dan betaal je geen overdrachtsbelasting, zolang de woning onder een bepaalde grens blijft. In 2026 ligt die grens op € 555.000,-. Ga je als starter een huis kopen in 2027, dan geldt een grens van € 615.000,-
Voor starters die een appartement van rond de € 350.000,- kopen, verandert er niets. Zij betalen nu ook al geen overdrachtsbelasting. Het verschil zit in de prijsklasse daarboven. In Haarlem en Heemstede gaat het in die prijsklasse vooral om kleine eengezinswoningen en bovenwoningen. Kijk je als starter naar zo’n woning tussen de € 555.000,- en € 615.000,- dan betaal je vanaf 1 januari geen 2% overdrachtsbelasting meer. Op een woning van € 600.000 scheelt dat € 12.000,-. Dat bedrag moet je normaal gesproken uit eigen geld betalen, omdat je je kosten koper in de regel niet kunt meefinancieren.
De grens is wel hard. Kost een woning € 616.000,- dan betaal je 2% over het hele bedrag en niet alleen over die duizend euro erboven. Als je net boven de grens biedt, kost je dat dus in één keer ruim twaalfduizend euro extra. Bij een bieding in deze prijsklasse is het slim om dat vooraf goed door te rekenen.
Wat ik in de praktijk rond de startersgrens zie
In de praktijk werkt de grens als een soort plafond. Starters blijven met hun bod doorgaans rond of onder de vrijstelling. Dat is logisch, want wie er een paar duizend euro overheen gaat, betaalt ineens over het hele bedrag overdrachtsbelasting.
Er wordt weleens gezegd dat zo’n vrijstelling uiteindelijk gewoon in de prijs verdwijnt. Starters kunnen meer bieden, dus de verkoper strijkt het voordeel op. Dat is volgens mij maar deels waar. Starters blijven doorgaans rond of onder de grens zitten, dus de grens bepaalt vooral tot waar ze willen gaan. Wat per 1 januari verandert, is waar dat plafond ligt. Het schuift € 60.000,- op, waardoor woningen tussen € 555.000,- en € 615.000,- voor deze groep ineens wel binnen bereik komen.
Voor de overdrachtsbelasting telt de datum van de overdracht bij de notaris, niet de datum waarop je de koopovereenkomst tekent. Koop je nu een woning van € 590.000,- met overdracht in januari, dan kan de nieuwe grens dus voor jou gelden. De regeling heeft meer voorwaarden dan ik hier kan noemen, dus laat je notaris dit altijd vooraf controleren. Koop je samen en is een van jullie 35 jaar of ouder, dan betaalt die persoon wel overdrachtsbelasting over zijn of haar deel. Heb je als starter al een woning gekocht tussen € 555.000,- en € 615.000,- en staat de overdracht nog in december? Dan is dit het moment om met de verkoper te overleggen of de overdracht naar januari kan. Voor jou kunnen die paar weken al snel €12.000,- schelen. De verkoper moet er wel mee instemmen, dus bespreek het tijdig met je makelaar en de notaris. Wie nu nog een huis koopt, krijgt de overdracht door de normale doorlooptijd meestal vanzelf in het nieuwe jaar.
Twijfel je als starter nog over je financiering, lees dan ook mijn blog over de starterslening in Haarlem.
Wat de hogere grens betekent voor verkopers
Is je woning ergens tussen de € 555.000 ,- en € 615.000,- waard, dan wordt je huis in 2027 voor meer starters financieel haalbaar. Zij houden al snel meer dan tienduizend euro aan eigen geld over, dat ze bijvoorbeeld in een verbouwing of in hun bod kunnen steken. Dat laatste moet je niet overschatten, want een koper biedt niet automatisch meer omdat hij overdrachtsbelasting bespaart. Zijn eigen geld gaat wel verder, waardoor jouw woning binnen bereik komt van meer mensen.
Verkoop je nu een kleine eengezinswoning of bovenwoning in deze prijsklasse, denk dan goed na over de overdrachtsdatum. Voor een starter maakt het veel uit of de overdracht in december of in januari plaatsvindt. Als aankoopmakelaar kijk ik bij starters in deze prijsklasse daarom of we de overdracht in het nieuwe jaar kunnen plannen. Voor jou als verkoper kan meegaan in een overdracht na 1 januari in de onderhandeling dus een goed argument zijn. Zit je vraagprijs net boven de € 615.000,- kijk dan ook kritisch of dat handig is. Een paar duizend euro lager kan voor een starter het verschil zijn tussen wel of niet bieden.
In een eerdere blog schreef ik dat ik verkopers afraad om in december of januari op de markt te komen. Dat staat hier los van. Het gaat hier om het moment van de overdracht, niet om het moment waarop je huis online komt.
De NHG-grens stijgt naar € 500.000,-
Met Nationale Hypotheek Garantie, kortweg NHG, heb je een vangnet. Moet je je huis na bijvoorbeeld een scheiding of werkloosheid met verlies verkopen, dan kan een eventuele restschuld onder voorwaarden worden kwijtgescholden. Daarnaast rekenen de meeste geldverstrekkers een lagere rente als je hypotheek NHG heeft.
Ga je een huis kopen in 2027 met NHG, dan mag je hypotheek tot € 500.000 zijn. Dat was € 470.000. Financier je energiebesparende maatregelen mee, dan mag het tot € 530.000,-. De eenmalige kosten blijven 0,4% van het bedrag dat je leent. Het gaat daarbij om het bedrag van je hypotheek en niet om de koopprijs. Met eigen geld kun je dus een duurdere woning kopen en toch gebruikmaken van NHG.
Let op dat hier een andere datum telt dan bij de startersvrijstelling. Bij NHG gaat het om het moment waarop de bank je een bindend hypotheekaanbod doet. Krijg je dat aanbod nog in december, dan geldt de oude grens van € 470.000,-.
Verduurzamen bij een slecht energielabel wordt standaard
Koop je met NHG een eengezinswoning met energielabel E, F of G, dan krijg je vanaf 2027 standaard € 20.000,- financieringsruimte om de woning te verduurzamen. Je bent niet verplicht om het geld te gebruiken. Verduurzaam je binnen twee jaar niet of voor een lager bedrag, dan los je het restant af op je hypotheek. De totale lening mag daarbij niet hoger worden dan 106% van de woningwaarde, waardoor het bedrag bij een lagere woningwaarde kleiner kan uitvallen. Of je dat bedrag ook kunt lenen als je al aan je maximale hypotheek op basis van je inkomen zit, hangt af van je situatie en je geldverstrekker. Laat dat vooraf checken door je financieel adviseur.
Ik schreef eerder al over de invloed van je energielabel op je leencapaciteit. Deze nieuwe regel sluit daar goed op aan. Bij een oudere woning met een slecht label zit het verduurzamen vanaf de start in de financiering, waardoor de stap naar zo’n huis voor kopers overzichtelijker wordt. Voor verkopers van zo’n woning is dat een goed verhaal om te vertellen.
Funderingsrisico telt mee bij NHG
Deze verandering raakt vooral oudere woningen. Vanaf 1 januari 2027 moet de taxateur bij een hypotheek met NHG informatie over de fundering opnemen in het taxatierapport. Op basis van data en modellen krijgt de woning een risicoklasse van A (laag) tot E (hoog). Valt een woning in klasse D of E, dan is een verkennend funderingsonderzoek verplicht. Dat is een visuele inspectie met metingen aan de gevel, waarbij niet wordt gegraven. De uitkomst is laag, midden of hoog.
Is het risico hoog, dan neemt de geldverstrekker de geschatte herstelkosten mee in de berekening van wat je maximaal mag lenen. De bank kijkt dus of je naast je maandlasten ook ruimte hebt om de fundering te laten herstellen. In de praktijk kan dat betekenen dat je minder kunt lenen. Ook deze regel geldt voor bindende hypotheekaanbiedingen vanaf 1 januari 2027. NHG wil dat banken dezelfde aanpak ook gaan gebruiken bij hypotheken zonder NHG, maar dat is nu nog geen vastgestelde regel.
Ik schreef eerder over funderingslabels en wat die betekenen bij aan- en verkoop. Met deze nieuwe regel wordt dat onderwerp nog belangrijker. Ben je verkoper van een ouder huis, dan wil je niet pas over je fundering horen als je koper bij de bank zit. Komt de financiering dan niet rond, dan kan je koper de koop via het financieringsvoorbehoud ontbinden. Mijn advies is daarom om vóór de verkoop uit te zoeken wat er over je fundering bekend is. Dan weet je waar je staat en kun je er open over zijn.
Huis kopen in 2027: Geeft iets meer leenruimte
Bijna alle huishoudens kunnen in 2027 iets meer lenen voor een huis. Dat komt volgens de nieuwe leennormen vooral door de verwachte inkomensgroei, waarvoor het CPB rekent met gemiddeld 3,7%. Een hogere hypotheekrente kan dat effect wel weer deels tenietdoen. Hoeveel het voor jou scheelt, hangt helemaal af van je inkomen en je situatie, dus daarvoor kun je het beste bij een financieel adviseur terecht.
Wat nog niet vaststaat
Het kabinet wil de overdrachtsbelasting voor woningen die je niet zelf gaat bewonen verlagen van 8% naar 7%. Denk aan een belegger die een huurwoning koopt, iemand die een vakantiewoning koopt of ouders die een appartement kopen voor hun studerende kind. Voor je eigen woning blijft het tarief gewoon 2%.
Dit voorstel zit in het Belastingplan 2027. De Tweede Kamer heeft dat plan op 12 november nipt aangenomen, met 76 stemmen voor en 74 tegen. In december is de Eerste Kamer aan de beurt. Of daar een meerderheid voor is, is nog niet zeker.
Voor eigenaren die al een huis hebben, verandert er volgens de plannen weinig. Het eigenwoningforfait blijft 0,35% van de WOZ-waarde voor woningen tot € 1.360.000,-
Huis kopen in 2027 of nog in december?
Voor een paar groepen kan wachten echt lonen. Ben je starter en kijk je naar woningen tussen de € 555.000,- en € 615.000,- zorg dan dat de overdracht na 1 januari plaatsvindt. Heb je een hypotheek nodig tussen de € 470.000,- en € 500.000,- en wil je NHG, dan is het slim om je bindende aanbod in januari te krijgen. Je financieel adviseur kan je helpen om dat goed te plannen.
Een voorbeeld laat zien hoeveel dat kan schelen. Stel dat een stel van 29 en 31 jaar in oktober een bovenwoning in Haarlem heeft gekocht voor €595.000,- met de overdracht gepland half december. Gaat die overdracht door zoals afgesproken, dan zit de woning boven de grens van 2026 en betalen ze samen €11.900,- overdrachtsbelasting. Lukt het om de overdracht naar de tweede week van januari te verschuiven, dan valt dezelfde woning onder de nieuwe grens van €615.000,- en betalen ze niets.
Voor de verkoper betekent een overdracht in januari dat hij een paar weken langer de lasten van zijn huis draagt. Dat is een afweging die koper en verkoper samen maken, maar het is goed om te weten hoeveel zo’n kleine verschuiving voor een koper kan uitmaken. Als verkoper kun je dat in de onderhandeling gebruiken.
Voor de meeste andere kopers is wachten geen doel op zich. Je koopt een huis omdat het bij je past, niet omdat het januari is. De woning die je nu ziet, staat er in januari misschien niet meer.
Tot slot
Ga je een huis kopen in 2027, dan krijg je met een paar belangrijke veranderingen te maken. Starters die een woning tussen de € 555.000,- en € 615.000,- kopen, besparen vanaf 1 januari flink op de overdrachtsbelasting. Door de hogere NHG-grens krijgen meer kopers toegang tot dat vangnet. Tegelijk gaat de bank strenger kijken naar woningen met een funderingsrisico. Voor kopers van oudere huizen en voor verkopers is goede voorbereiding daarom belangrijker dan ooit.
Let bij je aankoop dus niet alleen op de datum waarop je tekent, maar ook op de datum van de overdracht en de datum van je hypotheekaanbod. Die data kunnen samen duizenden euro’s verschil maken. Meer lezen over kopen en verkopen in de regio kan in mijn andere blogs.
Wil je weten wat 2027 voor jouw aan- of verkoop betekent?
Ik denk graag met je mee over de timing van je aankoop of verkoop. Voor de financiële kant werk ik samen met financieel adviseurs die het voor je doorrekenen.
Plan een vrijblijvend gesprek via rikkenmakelaardij.nl/contact.
Veelgestelde vragen
Waar moet je op letten bij huis kopen in 2027?
De grens voor de startersvrijstelling gaat naar € 615.000,- en de NHG-grens naar € 500.000,- Bij NHG gaat de bank ook kijken naar funderingsrisico en bij label E, F of G komt er standaard € 20.000,- verduurzamingsruimte.
Telt de datum van de koopovereenkomst of van de overdracht?
Voor de overdrachtsbelasting telt de datum van de overdracht bij de notaris. Bij een overdracht na 1 januari 2027 geldt de nieuwe grens van € 615.000,-.
Verandert er iets voor starters die een goedkoper appartement kopen?
Nee. Wie als starter een woning onder de € 555.000,- koopt, betaalt nu ook al geen overdrachtsbelasting. De verhoging maakt alleen verschil tussen € 555.000,- en € 615.000,-
Wat verandert er bij NHG voor woningen met een funderingsrisico?
De taxateur geeft een risicoklasse van A tot E. Bij D of E is een verkennend onderzoek verplicht. Is het risico hoog, dan rekent de bank de herstelkosten mee bij wat je maximaal kunt lenen.
Gaat de overdrachtsbelasting omlaag in 2027?
Voor je eigen woning blijft het 2%. Voor woningen die je niet zelf bewoont wil het kabinet het tarief verlagen van 8% naar 7%. De Tweede Kamer stemde in, maar de Eerste Kamer moet nog stemmen.
